2023年3月16日,李彦宏站在百度科技园的发布会现场什么叫股票平台,身后的巨幕上写着"文心一言"四个字。这是国内首个正式发布的大语言模型产品,比阿里通义千问早了半个月,比字节豆包早了整整八个月。
那一天,百度的市值在一周内涨了近200亿。
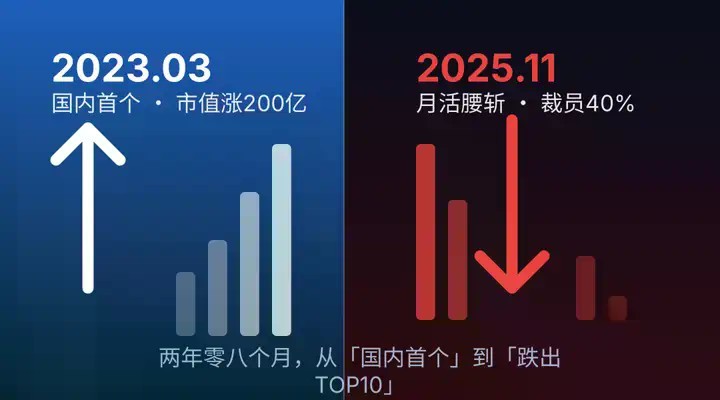
从抢到先发优势,到跌出 TOP10,不到三年
两年零八个月后的2025年11月,百度内部悄然启动了一场被路透社称为"史上最大规模"的裁员,部分团队裁减比例高达40%。同期,文心一言独立App的月活从年初的996万跌到了517万——腰斩。而在同一个季度,字节豆包的月活是2.26亿。
从"国内首个"到"跌出TOP10",不到三年。说实话,这个速度比我想象的还要快——一个手握1800亿投入、抢到先发优势的产品,怎么就走到了这一步?
高举高打:先发者的雄心
文心一言发布时的盛况,需要放回2023年初的语境里看。
那时ChatGPT刚刚在全球引爆AI浪潮,中国互联网行业弥漫着一种"FOMO"式的焦虑——谁先拿出国产大模型,谁就能吃到"中国版OpenAI"的叙事红利。百度抢到了第一棒。
2023年3月16日的发布会,李彦宏亲自演示文心一言的写诗、作画、代码生成能力。不少人后来吐槽那场发布会的演示全是录播——所有提问提前备好,没有现场交互——但说实话,资本市场并不在乎这个。他们要的是一个"中国版OpenAI"的故事,而百度给出来了。
此后的路线清晰而坚定:闭源、收费、独立App
文心一言App于2023年7月上架App Store,走的是与ChatGPT类似的产品路径——做一个独立的超级AI入口。商业模型也很直接:基础功能免费,高级模型(ERNIE 4.0/4.0 Turbo)按月付费。百度甚至在2024年初给出了"文心一言全年收入数十亿"的预期。
这是百度最志得意满的时刻。李彦宏在多个公开场合强调"All in AI"战略,资本市场将百度重新定价为"AI公司"而非"搜索引擎公司"。2023年至2024年中,百度股价在港股从不到90港元涨至120港元上方,涨幅超过30%。
到2024年9月,文心一言迎来了一周年。百度做了一个当时看来微调、后来回看颇具象征意义的动作——改名"文小言",定位从"大模型对话产品"调整为"新搜索智能助手"。
一个产品发布才一年就改名、换定位,内部显然没想清楚要往哪走。当时没人当回事——改名嘛,很正常。现在回头看,这是溃败的起点。
急转直下:被倒逼的每一步退却
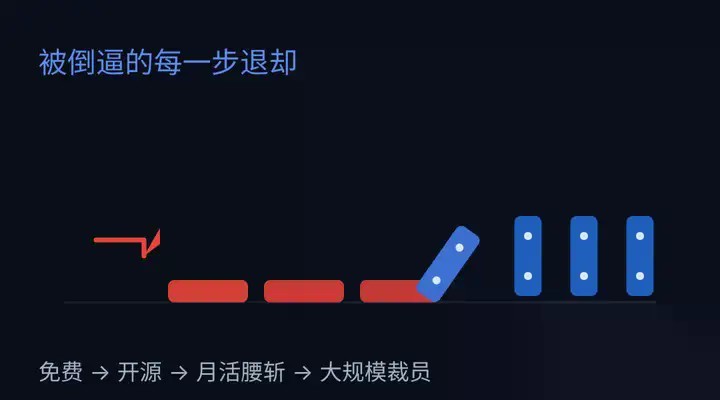
2025年1月,DeepSeek R1发布。这个开源、免费、性能逼近GPT-4o的模型,在一个月内席卷了中国大模型市场。
这是百度"AI领导者"叙事崩塌的起点。
DeepSeek做了一件百度始料未及的事:它把大模型的体验门槛打到了零。用户无需注册、无需付费、甚至无需下载App——在网页上直接就能用。而此时的文心一言还在走"闭源+收费"路线,ERNIE 4.0 Turbo的高级对话需要会员订阅。
一个免费的DeepSeek,一个同样免费且背靠字节流量池的豆包,两端夹击之下,文心一言的付费模式瞬间失去了合理性。
2025年2月13日,百度宣布文心一言自4月1日起全面免费。要知道,就在一个月前它还在收会员费。这不是什么战略远见,就是被DeepSeek打急了。
紧接着是开源。
2025年上半年,阿里的Qwen开源生态已经做到了HuggingFace全球第一——300+模型、6亿次下载、17万衍生模型。DeepSeek的V3/R1开源版本也在海外开发者社区建立了口碑。而百度ERNIE依然闭源,在开源生态里几乎没有存在感。
2025年6月30日,百度宣布ERNIE 4.5系列开源,一次性放出10款模型。
从坚定闭源到全面开源,百度用了不到两年。但迟到的开源并没有换来迟到的开发者——Qwen和DeepSeek已经占据了生态位,ERNIE的开源规模和社区影响力远不及二者。
然后是月活的崩塌。说实话,看到这个数字的时候我还是愣了一下。
根据QuestMobile数据,文心一言独立App的月活在2025年Q1还有996万。到了Q4,这个数字变成了517万。一年之内,腰斩。同期,豆包月活从1亿涨到2.26亿,通义千问在Q4暴涨900%达到2572万,DeepSeek无投放也达到了1.35亿。
文心一言跌出了AI应用月活TOP10。
2025年11月,百度又做了一个颇具象征意义的决定——把"文小言"改回"文心"。
名字三度更迭:文心一言(2023.07)→ 文小言(2024.09)→ 文心(2025.11)。每一次改名都对应一次定位调整,每一次调整都没能扭转颓势。名字的反复,成了战略摇摆最直观的符号。
路透社爆料百度启动"近年来最大规模裁员"。
据6名知情人士透露,裁员覆盖多业务部门,个别团队裁减比例或达40%,移动生态业务受影响最明显。同期,百度将大模型研发团队拆分为两支:一支继续攻坚基础模型,另一支"贴近业务需求,聚焦降本提效"。
这个拆分信号比裁员本身更值得玩味。把基础研究团队拆出一个"降本"分支——这意味着百度已经不指望靠模型本身建立竞争力了,而是退回"模型给现有业务打工"的定位。
短短一年,从被迫免费、被迫开源,到月活腰斩、团队拆分、大规模裁员——没有一步是百度自己选的。
"战略放弃"到底放弃了什么?
先说清楚一件事:百度并没有放弃大模型。恰恰相反,ERNIE 5.0在2025年11月发布,2.4万亿参数,原生全模态。ERNIE 5.1在2026年5月多榜登顶。2025年全年AI业务收入400亿,同比增长48%。2026年Q1,AI业务收入136亿,占一般性业务收入的比例首次过半,达到52%。
百度放弃的不是AI,而是"文心一言作为独立超级App"这条路线。
2026年初,百度内部启动了代号为"O计划"的战略项目。核心逻辑是:百度App(月活超7亿)成为唯一AI入口,文心助手内置其中,搜索引擎转型为"AI智能体调度平台"。过去文心助手和百度搜索是两套并行逻辑,现在搜索变成了文心助手的知识源。
春节5亿红包绑定文心助手使用,是一个验证性的动作——据百度方面数据,文心助手MAU同比增长4倍。
财报的叙事也在同步切换。2025年年报中,百度首次不再单独披露在线营销业务收入,转而强调"AI业务收入占比"从39%提升至43%、52%。李彦宏在Create2026大会上提出了一个新指标——DAA(日活智能体数),取代了过去行业通行的Token消耗量。
这是一套完整的转向:产品形态上,从独立App退回搜索入口;组织架构上,大模型团队从"战略攻坚"降级为"业务支持";资本叙事上,从"AI领导者"切换为"AI商业化先锋"。
说白了,不是主动转型,是手里的资源只够走这一条路了。
清算:这场撤退的代价
这场战略收缩的代价,远不止账面上的数字。
账面上的代价
1800亿沉没成本。
据百度官方披露,自2023年3月文心一言发布以来,累计投入超过1000亿元投资AI。如果算上2017年"All in AI"战略以来的自动驾驶、智能云、大模型全链条投入,这个数字接近1800亿。结果是:C端心智完全未建立——文心一言独立App从未进入过月活TOP5。
利润崩塌。
2025年百度归母净利润56亿元,同比暴跌76%。而研发费用204亿,同比下降8%——在AI军备竞赛最激烈的年份,百度的研发投入反而在收缩。对比同期腾讯研发857.5亿(其中180亿AI相关)、阿里三年3800亿AI基建计划、字节1600亿资本开支,百度的资源量级差距正在拉大,而非缩小。
搜索基本盘加速崩塌。
这是比文心一言失败更致命的问题。百度在中国搜索市场的份额从2021年的87%下滑至2025年中的50.92%。2026年Q1,搜索广告收入126亿,同比下滑22%,首次跌破一般性业务收入的50%。
AI搜索渗透率已达91%,76%的用户已放弃传统网页搜索——用户行为的迁移不可逆。百度在"文心一言独立App"上输了一场战役,但"搜索基本盘"的崩塌是一场正在输的战争。
账本之外的代价,"AI领导者"标签的永久丧失。
2023年,百度的"AI领导者"叙事几乎无人挑战。到2025年,这个标签被DeepSeek抢走一个成立不到两年、团队规模不足百度AI部门零头的创业公司。资本市场和开发者社区的心智一旦转移,几乎不可逆。
人才信心的流失。
大模型研发团队被拆分,坦白讲,这件事比裁员更让我担心。顶级AI人才选雇主,第一看重的不是钱,是"能不能做最前沿的研究"。当一个团队被要求"贴近业务降本"时,它对顶尖人才的吸引力会结构性下降。这种流失不会体现在财报里,但会在两到三年后的模型能力差距中显现。
产业格局的重塑。
百度的退场,直接加速了中国大模型竞争格局的重构。如果文心一言仍然保持第一梯队,大模型赛道会是"阿里+字节+百度+DeepSeek"的四强格局。但百度的C端退守,让格局变成了"阿里vs字节双雄 + DeepSeek搅局"——百度从"主角"降格为"配角"。
这个格局变化的连锁影响是:开源生态的领跑者确定为阿里Qwen,C端流量入口被字节豆包占据,技术口碑被DeepSeek收割。百度在每一个维度上都失去了话语权。
百度的牌还剩什么
百度手里确实还有牌。百度App的7亿月活是真实的流量护城河,"O计划"把搜索AI化的逻辑是自洽的,2026年Q1 AI收入占比52%说明商业化在加速。ERNIE 5.1的技术能力并未掉队。自动驾驶的Robotaxi还在跑,智能云的收入还在增长。
但这些牌能否凑成一手好局,取决于几个百度自己都无法控制的变量:
AI搜索的商业化模式能否跑通?当用户习惯了免费获取AI生成的答案,广告还有多少承载空间?百度App的7亿月活,在搜索行为本身被AI重构的背景下,是会变成更深的流量池,还是会随着"搜索"这个行为的式微而萎缩?
搜索广告以每年20%+的速度萎缩,AI收入增速却在放缓(2026年Q1环比已下降15%)——两条曲线的交叉点何时到来?如果交叉点迟迟不来,百度将陷入"转型空心化":旧引擎熄火,新引擎尚未接上。
而在更大的维度上,大模型竞争的终局尚不明朗。如果终局是"模型即服务"——基础模型成为基础设施,应用层才是价值高地——那百度的"搜索+AI"转型可能是对的。但如果终局是"超级智能体通吃"——一个足够强的AI助手直接替代搜索入口——那百度最后的护城河也会失效。
文心一言的战略溃败已成事实。百度现在做的事情——把文心助手塞回百度App,用AI重新包装搜索——逻辑上没问题,但时间不站在它这边。
搜索广告一年少掉20%以上,AI收入的增速却在放缓。两条曲线总要相交的,问题只是相交的时候百度还剩多少腾挪空间。而更让人不安的是那个大问题:如果未来人们获取信息的习惯彻底变了,连"搜索"这个动作本身都成了过去式,百度的7亿月活护城河又算什么?
没有人知道答案。但百度手里的牌什么叫股票平台,确实在越打越少。
文章为作者独立观点,不代表联华证券-股票配资风控-最专业股票配资观点
- 上一篇:配资网络炒股 iPhone用户全体起立!摇一摇广告终于被苹果干了
- 下一篇:没有了
相关文章